Cesja wierzytelności i factoring. Jak odzyskać pieniądze od klienta, który zwleka z płatnością, nie niszcząc relacji biznesowej
- Jakie narzędzia zabezpieczania płatności są po stronie sprzedającego?
- Czym różnią się cesja wierzytelności i factoring?
- Jak rozmawiać z klientem o zaległej fakturze?


Kontrakt podpisany, towar dostarczony, usługa wykonana, a faktura leży niezapłacona od 60, 90, może 120 dni. Klient odbiera telefon, mówi: „wszystko gra, przelew w tym tygodniu” i nic. Tydzień mija, potem kolejny, a twoje koszty biegną dalej niezależnie od tego, czy on zapłaci.
Dla handlowca to jeden z najtrudniejszych momentów zawodowych. Bo ten klient to często ktoś, kogo sam pozyskałeś, z kim spędziłeś miesiące na budowaniu relacji, być może nawet poleciłeś przełożonemu jako „pewniaka”. A teraz musisz wybrać: naciskać i ryzykować relację, czy czekać i ryzykować płynność firmy. Jest jednak trzecia droga i właśnie o niej jest ten artykuł. Cesja wierzytelności i factoring to narzędzia, które pozwalają odzyskać pieniądze bez wchodzenia w rolę windykatora, bez angażowania kancelarii na każdym kroku i przy odpowiednim zastosowaniu bez konieczności niszczenia relacji z klientem. Ale żeby działały, trzeba je zrozumieć. I to nie tylko od strony finansowej, ale też prawnej.
Zanim sięgniesz po narzędzia prawne, zrozum, co masz w ręku
Wierzytelność to nic innego jak prawo do żądania od kogoś zapłaty. Jeśli wystawiłeś klientowi fakturę na 50 000 zł z terminem płatności 30 dni, a on nie zapłacił, masz wierzytelność o wartości 50 000 zł (plus ewentualne odsetki). To prawo majątkowe, które możesz, tak jak każdy inny majątek, sprzedać, darować lub zabezpieczyć nim swoje zobowiązania. Podstawa prawna: art. 509 Kodeksu cywilnego stanowi, że wierzyciel może bez zgody dłużnika przenieść wierzytelność na osobę trzecią (cesja), chyba że sprzeciwiałoby się to ustawie, zastrzeżeniu umownemu albo właściwości zobowiązania. Ten ostatni wyjątek – zastrzeżenie umowne – jest bardzo ważny i wrócimy do niego przy omawianiu pułapek. Zanim sięgniesz po konkretne narzędzie, warto zrozumieć cały wachlarz możliwości. Cesja i factoring to nie jedyne opcje. Są elementem szerszego zestawu instrumentów zabezpieczania należności.
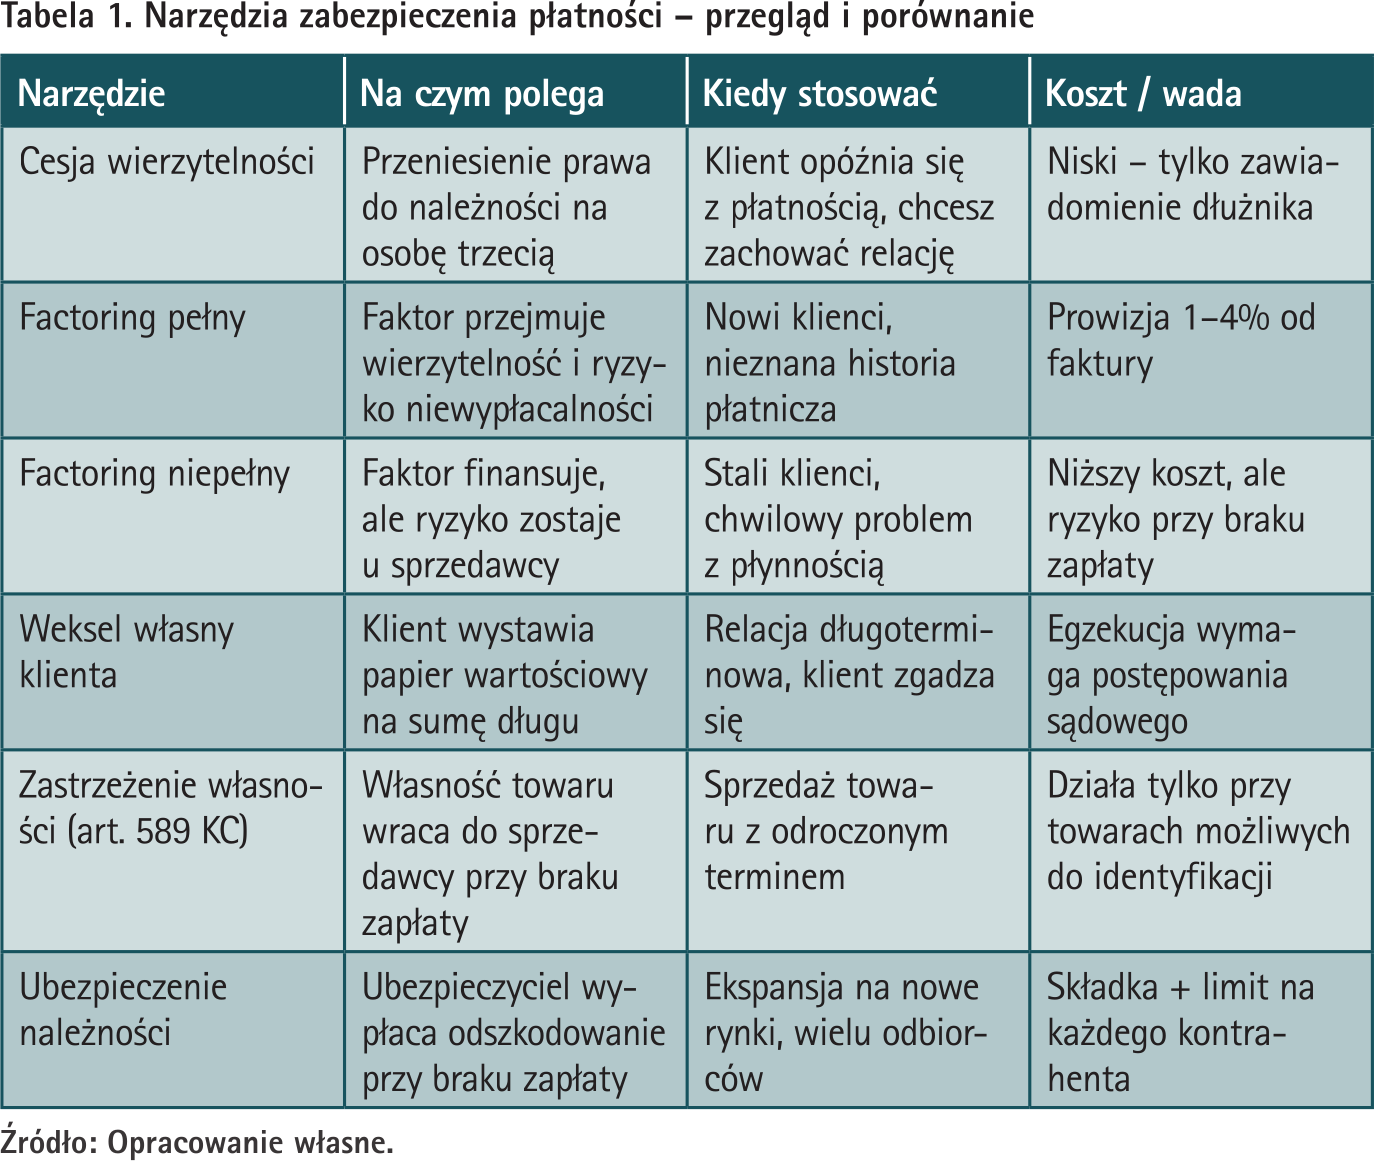
Cesja wierzytelności – jak działa i kiedy po nią sięgnąć
Cesja to przeniesienie wierzytelności z jednej osoby (cedenta, czyli ciebie lub twojej firmy) na inną (cesjonariusza). Cesjonariuszem może być firma windykacyjna, inny przedsiębiorca, bank, fundusz sekurytyzacyjny albo nawet osoba fizyczna. W praktyce handlowej cesja najczęściej polega na sprzedaży wierzytelności za cenę niższą niż jej nominalna wartość. Jeśli klient zalega ci 50 000 zł, a firma windykacyjna lub faktor oferuje ci dziś 43 000 zł gotówką cedujesz wierzytelność, otrzymujesz pieniądze, a dalsze relacje z dłużnikiem prowadzi już cesjonariusz. Tracisz 7000 zł, ale zyskujesz płynność i spokój. To, co czyni cesję atrakcyjną z perspektywy relacji biznesowej, to fakt, że możesz ją przeprowadzić bez zgody dłużnika. Wystarczy go poinformować, nie trzeba pytać o pozwolenie. To zasadnicza różnica. Oczywiście klient może odebrać to jako sygnał, że relacja się kończy. Dlatego sposób komunikacji i wybór cesjonariusza mają ogromne znaczenie.
Ważne: do momentu zawiadomienia dłużnika o cesji, może on skutecznie zapłacić pierwotnemu wierzycielowi (tobie). Taka zapłata jest prawnie ważna i cesjonariusz nie może jej kwestionować. Zawsze zawiadamiaj dłużnika niezwłocznie po zawarciu umowy cesji, najlepiej listem poleconym.
Factoring, czyli finansowanie, które nie czeka na klienta
Wykorzystałeś swój limit bezpłatnych treści
Pozostałe 77% artykułu dostępne jest dla zalogowanych użytkowników portalu. Zaloguj się, wybierz plan abonamentowy albo kup dostęp do artykułu/dokumentu.
 Zaloguj się